
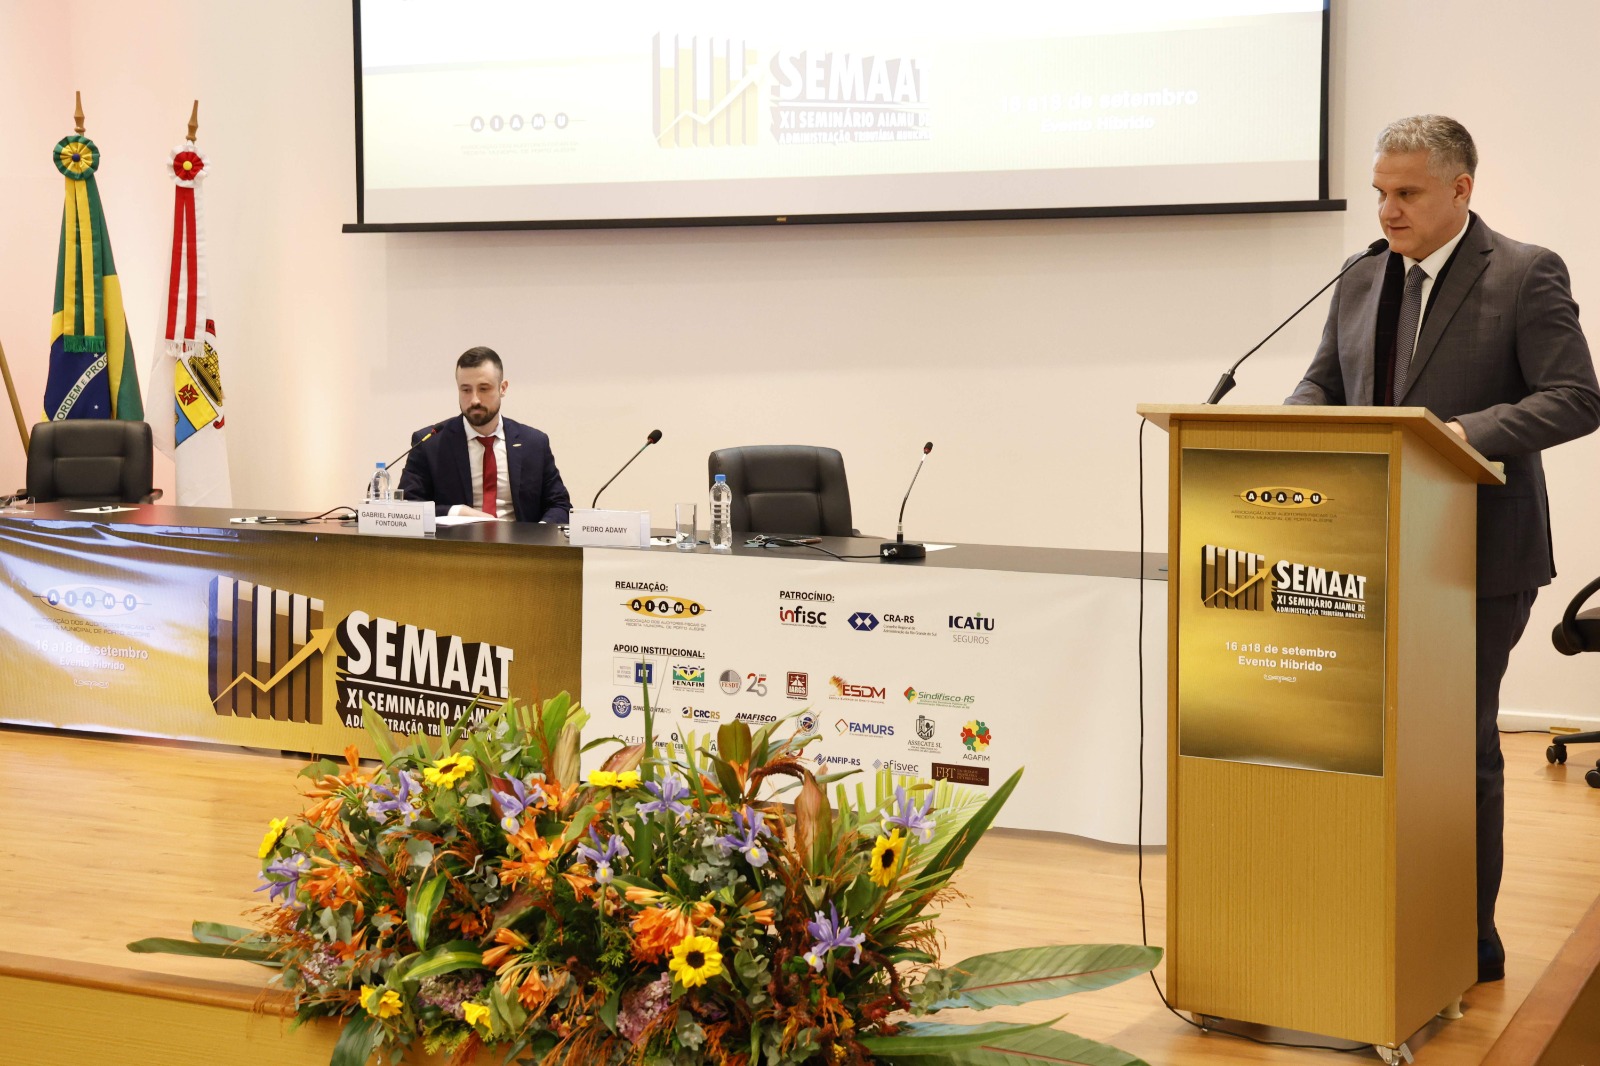
Os impactos da Reforma Tributária sobre a autonomia dos municípios e as incertezas jurídicas que devem acompanhar a implantação do novo sistema foram debatidos na Palestra 2 do XI Seminário AIAMU de Administração Tributária Municipal (SEMAAT). Com o tema “O Município e a Reforma Tributária”, a atividade analisou as mudanças provocadas pelo Imposto sobre Bens e Serviços (IBS) e os desafios que serão enfrentados pelas administrações tributárias municipais.
A palestra foi conduzida por Pedro Adamy, Doutor e Mestre em Direito e Professor da Universidade Federal do Rio Grande do Sul (UFRGS), com Coordenação de Mesa de Gabriel Fumagalli Fontoura, Vice-Presidente da AIAMU e Auditor-Fiscal da Receita Municipal de Porto Alegre.
Ao iniciar sua exposição, Adamy defendeu a aproximação entre as perspectivas do Fisco e dos contribuintes como forma de superar estigmas e fortalecer a relação institucional. O professor também manifestou preocupação com o enfraquecimento da autoridade das decisões judiciais, especialmente das manifestações do Supremo Tribunal Federal. Segundo ele, a perda de legitimidade das instituições jurídicas compromete o cumprimento voluntário das leis e reduz a segurança jurídica para toda a sociedade.
Ao tratar da Reforma Tributária, o palestrante afirmou que a promessa inicial de simplificação e neutralidade resultou, após a tramitação política no Congresso Nacional, em um modelo de elevada complexidade. Na avaliação apresentada, as mudanças atingem diferentes dimensões da autonomia municipal, com reflexos legislativos, financeiros, administrativos e fiscalizatórios.
Na esfera legislativa, Adamy observou que os municípios perderam a possibilidade de definir elementos como hipóteses de incidência, bases de cálculo e isenções do novo imposto, permanecendo essencialmente com a competência para estabelecer a alíquota local. Na dimensão financeira, destacou que as regras de transição e os limites baseados na arrecadação histórica poderão restringir a capacidade municipal de ampliar receitas no mesmo ritmo do crescimento de suas despesas.
“A autonomia legislativa municipal foi severamente reduzida no IBS. Restou aos municípios praticamente apenas a prerrogativa de fixar a alíquota”, avaliou Pedro Adamy.
A autonomia administrativa e fiscalizatória também foi apontada como motivo de preocupação, diante da centralização de atribuições no Comitê Gestor do IBS e da adoção da tributação no destino. O palestrante avaliou ainda que a redução da extrafiscalidade impedirá os municípios de utilizar o IBS e a Contribuição sobre Bens e Serviços (CBS) como instrumentos locais de incentivo a setores considerados estratégicos, como polos tecnológicos.
Outro ponto abordado foi a ausência de representação federativa direta dos municípios no Congresso Nacional. Diferentemente dos Estados, representados pelo Senado Federal na formação da vontade nacional, os municípios não possuem uma casa legislativa específica. Para Adamy, essa estrutura cria o risco de concentração das decisões e dos recursos do Comitê Gestor nas grandes capitais e nos municípios com maior arrecadação.
A palestra também contestou a expectativa de que a Reforma Tributária reduzirá rapidamente o contencioso. A previsão apresentada é de intensa judicialização ao longo do período de transição, diante das dúvidas relacionadas à interpretação e à operacionalização das novas regras.
“A transição e o novo modelo de crédito vinculado ao recolhimento efetivo preanunciam um intenso contencioso judicial”, alertou o professor.
Entre os pontos com potencial para gerar disputas estão o condicionamento do aproveitamento dos créditos do IBS ao recolhimento efetivo do imposto na etapa anterior da cadeia; a implementação do split payment nas operações financeiras e nos pagamentos bancários ou por Pix; e a discussão sobre a inclusão de tributos estaduais e municipais nas bases de cálculo durante a transição.
Também foram mencionadas possíveis controvérsias envolvendo a classificação de atividades, os serviços de saúde e o alcance das imunidades e dos regimes diferenciados. Casos como o enquadramento de academias e de profissionais de Educação Física, em comparação com serviços médicos, exemplificam as dúvidas que poderão ser levadas ao Judiciário.
Ao colocar a autonomia municipal e a segurança jurídica no centro do debate, a Palestra 2 reforçou a necessidade de acompanhamento técnico permanente da regulamentação e da implantação da Reforma Tributária. Para os municípios, o desafio será participar da construção do novo sistema e, ao mesmo tempo, preservar capacidade administrativa, recursos financeiros e instrumentos necessários à prestação de serviços à população.